鞋类行业分析:当前鞋类行业的整体发展现状如何?
Q: 当前鞋类行业的整体发展现状如何?
A: 当前鞋类行业整体呈现稳健增长但结构分化的态势。全球市场规模已超过4000亿美元,年复合增长率约3%-5%。运动鞋品类依然是核心驱动力,占据近半市场份额,得益于健康生活理念普及和运动休闲风潮延续。同时,传统皮鞋和正装鞋需求持续萎缩,部分品牌被迫转型。从区域看,亚太地区尤其是中国和东南亚既是主要生产基地,也是增长最快的消费市场。行业集中度较高,耐克、阿迪达斯等头部品牌占据显著优势,但新兴小众品牌通过DTC模式和细分场景(如瑜伽、徒步)不断切入。供应链方面,自动化生产和环保材料应用加速,但成本压力和库存问题仍是普遍挑战。总体而言,行业处于存量竞争与增量创新并存的阶段。
Q: 鞋类行业的主要竞争格局和关键成功因素有哪些?
A: 鞋类行业竞争格局呈现金字塔结构:顶层是耐克、阿迪达斯等全球巨头,凭借品牌溢价、研发能力和渠道控制占据高端市场;中层是斯凯奇、安踏、李宁等区域或细分领导者,通过性价比或多品牌策略稳固份额;底层是大量代工厂和白牌产品,同质化严重,利润微薄。关键成功因素包括:一是品牌塑造与营销能力,尤其是联名、明星代言和社群运营;二是产品创新,如缓震科技、环保材料、智能穿戴集成;三是供应链敏捷性,能否快速响应潮流变化并控制库存;四是全渠道布局,线下体验与线上便捷缺一不可。此外,对可持续发展趋势的响应速度正成为新的分水岭,率先实现碳足迹透明化的品牌更易赢得年轻消费者。
Q: 未来几年鞋类行业有哪些值得关注的发展趋势?
A: 未来几年鞋类行业将围绕可持续、智能化和渠道变革展开。首先,环保压力倒逼材料革新,生物基皮革、再生聚酯和可降解鞋底将从小众走向主流,品牌需公开碳足迹以应对监管和消费者审视。其次,智能制造与3D打印技术成熟,推动按需生产和个性化定制,减少库存浪费并缩短交付周期。第三,运动休闲风继续演化,但场景进一步细分,如越野跑、城市通勤、居家办公鞋等,催生更多垂直品牌。第四,DTC模式与社交电商深度融合,直播带货和虚拟试穿技术降低退货率,提升转化。最后,二手鞋交易和租赁服务兴起,尤其在高价运动鞋领域,形成循环经济新增长点。总体看,行业将从规模扩张转向价值创新。
关于“鞋类行业分析”的对话
交流“鞋类行业分析”的常见场景
【行业分析师】 欢迎来到今天的鞋类行业分析研讨会。我们直接进入正题,先从全球鞋类市场的整体规模与增速开始吧。
【品牌战略总监】 好的。根据最新数据,2023年全球鞋类市场规模约4000亿美元,预计未来五年复合增长率在4%到5%之间。但不同区域分化明显。
【供应链专家】 确实,东南亚的产能占比已超过60%,越南和印尼是核心。但劳动力成本上升和关税政策正在重塑供应链格局。
【电商运营负责人】 线上渠道的增速远高于线下,尤其在美国和中国,鞋类电商渗透率已突破35%。社交电商和直播带货成了新增长点。
【行业分析师】 那细分品类呢?运动鞋、休闲鞋、正装鞋的表现有什么差异?
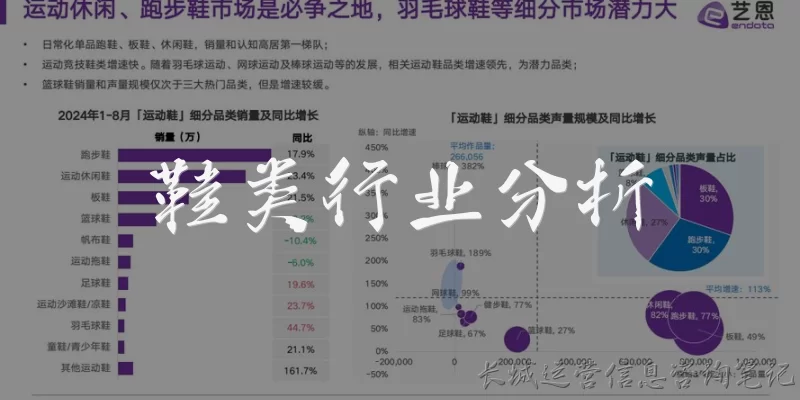
【品牌战略总监】 运动鞋依然是最大品类,占比约45%,而且受运动休闲风潮推动,增速领先。正装鞋则在疫情后持续疲软,但高端定制有所回暖。
【供应链专家】 材料方面,可持续材料的使用比例在快速提升。再生聚酯、生物基橡胶的采购量年增超过20%,但成本仍是瓶颈。
【电商运营负责人】 消费者行为也变了。Z世代更看重品牌价值观和环保属性,愿意为可持续鞋类支付10%-15%的溢价。
【行业分析师】 那头部品牌的集中度如何?耐克、阿迪达斯、斯凯奇等表现怎样?
【品牌战略总监】 耐克和阿迪达斯合计约占全球25%份额,但近年新兴品牌如On、Hoka增长迅猛,正在蚕食专业跑鞋市场。
【供应链专家】 代工端也在集中,裕元、华利等头部代工厂拿走了大部分订单。小工厂面临环保合规和利润压缩的双重压力。
【电商运营负责人】 DTC模式越来越重要。耐克DTC收入占比已超40%,但库存管理难度也加大了,打折促销会伤害品牌溢价。
【行业分析师】 关税和贸易政策对行业影响大吗?比如美国对华鞋类加征关税。
【供应链专家】 非常大。许多品牌加速将产能迁出中国,但中国仍然是最大的鞋类消费市场之一,内需品牌如安踏、李宁增长强劲。
【品牌战略总监】 安踏集团通过多品牌策略,已经稳居全球前三。中国本土品牌在设计和科技上进步很快,正在抢占中高端市场。
【电商运营负责人】 直播电商方面,抖音和快手鞋类GMV年增超过50%,但退货率也高达30%-40%,物流成本压力不小。
【行业分析师】 未来三到五年,您认为最大的风险和机会分别是什么?
【品牌战略总监】 风险是消费疲软和地缘政治;机会在于智能鞋、个性化定制和循环经济模式。
【供应链专家】 我补充一点,3D打印和自动化生产可能颠覆传统代工模式,但初期投资巨大。
【电商运营负责人】 从渠道看,全渠道融合和AI推荐将是提升转化率的关键,私域运营也会成为品牌标配。